Uber Eats(ウーバーイーツ)の配達を軽自動車で始めるとき、車両代やガソリン代と並んで気になるのが任意保険です。
特に、
- Uber Eatsで使える任意保険はいくらなのか
- 現在入っている自家用車の保険をそのまま使えるのか
- Uber Eats側にも保険があるなら自分で加入しなくてもよいのか
- 配達中に事故を起こしたら誰が補償してくれるのか
といった疑問を持つ人は多いでしょう。
先に結論をいうと、Uber Eatsで軽自動車を使用する場合、自分で任意保険または自動車共済へ加入する必要があります。
Uber Eatsにも配達パートナー向けの補償制度がありますが、自分の任意保険の代わりとして考えるものではありません。
また、任意保険料は年齢・等級・車種・補償内容・使用目的などによって大きく変わるため、「ウーバーイーツなら年間○万円」と一律に決めることはできません。
この記事では、軽自動車でウーバーイーツをする場合の任意保険について、配達中・待機中の事故やUber側の補償制度も含めて解説します。
- Uber Eats(ウーバーイーツ)で軽自動車を使うなら任意保険は必要
- 任意保険はいくら?一律の相場では判断できない
- 自家用車の任意保険をそのまま使えるとは限らない
- 黒ナンバーに変更したら保険会社にも確認する
- ウーバーイーツにも配達パートナー向け補償がある
- Uber側の対人・対物補償はいつからいつまで?
- 配達パートナー本人の傷害補償は配達終了後15分まで
- Uberの補償と自分の任意保険は別に考える
- 自分の軽自動車の修理代はUber側では補償されない
- 自賠責と任意保険とUber補償の違い
- 待機中の事故まで考えて任意保険を選ぶ
- 任意保険を選ぶときに確認したい7項目
- 車を購入する前に保険の見積もりを取ろう
- 5ナンバーと4ナンバーでも保険条件は確認する
- まとめ|Uber Eatsの軽自動車は自分の任意保険を基本に考える
Uber Eats(ウーバーイーツ)で軽自動車を使うなら任意保険は必要
ウーバーイーツでは、軽自動車で配達パートナー登録をする際に任意保険または自動車共済証書の提出が必要です。
つまり、
| 保険 | 軽自動車でUber Eats |
|---|---|
| 自賠責保険 | 必要 |
| 任意保険または自動車共済 | 必要 |
| Uber側の補償制度 | 別途提供 |
という形になります。
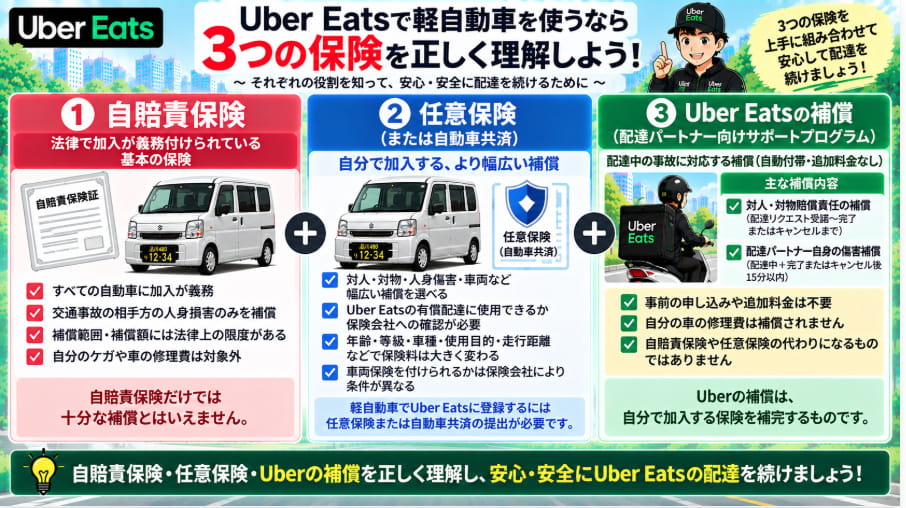
Uber Eatsの登録画面では、軽自動車について任意保険または自動車共済の証書を提出する必要があります。
さらに、配達パートナー名と補償を受ける被保険者名が一致していることなど、書類上の条件も確認されます。
「自賠責があるから任意保険はいらない」という考え方では軽自動車のUber Eats登録はできません。
任意保険はいくら?一律の相場では判断できない
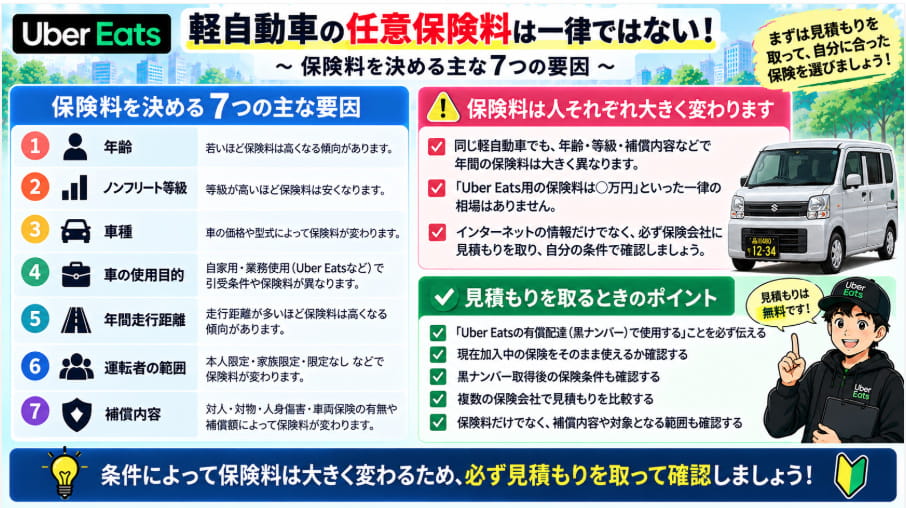
一番気になるのが保険料ですが、Uber Eatsの軽自動車配達について「年間○万円が相場」と一律に示すのは難しいです。
任意保険料は主に、
- 年齢
- ノンフリート等級
- 車種
- 車両の用途
- 年間走行距離
- 運転者の範囲
- 対人・対物の補償額
- 人身傷害の有無
- 車両保険の有無
- 保険会社
などによって変わります。
例えば同じ軽自動車でも、初めて自動車保険に加入する人と、長年無事故で等級が進んでいる人では保険料が大きく異なる可能性があります。
さらにフードデリバリーでは走行距離が長くなりやすく、仕事として使用するため、一般的な買い物・通勤中心の自家用車と同じ条件になるとは限りません。
そのため、候補車を購入する前に「Uber Eatsの有償配達に使用する」と伝えて実際の見積もりを取ることをおすすめします。
自家用車の任意保険をそのまま使えるとは限らない
すでにアルト、ミライース、ワゴンR、N-BOXなどを所有している人は、現在加入している任意保険をそのまま使いたいと考えるかもしれません。
しかし、ここは注意が必要です。
普段の買い物や通勤を前提として契約している自動車保険が、有償で料理を配達している最中の事故まで同じ条件で補償されるとは限りません。
保険会社によって使用目的の区分や引受条件が異なるためです。
そのため、現在加入している保険会社へ、
「貨物軽自動車運送事業としてUber Eatsの料理配達に使用する予定です」
と具体的に伝えて確認してください。
「仕事でも使います」だけではなく、有償のフードデリバリーに使用することまで伝えるのがポイントです。
黒ナンバーに変更したら保険会社にも確認する
Uber Eatsで軽自動車を使う場合は、貨物軽自動車運送事業の届出を行い、事業用の黒ナンバーを取得します。
現在は5ナンバーの軽乗用車でも必要な手続きを行えば黒ナンバーを取得できます。
ただし、黄色ナンバーで加入していた自動車保険が、黒ナンバーへ変更したあとも同じ契約条件で継続できるとは限りません。
そのため、
- Uber Eatsに使う候補車を決める
- 保険会社へ有償配達で使えるか確認する
- 黒ナンバー変更後の保険条件を確認する
- 保険料を含めて採算を計算する
- 問題なければ車両購入・登録を進める
という順番で考えると安心です。
黒ナンバーについては、5ナンバー黒ナンバーと4ナンバーの違いは?Uber Eatsで使うならどっち?でも詳しく解説しています。
ウーバーイーツにも配達パートナー向け補償がある
Uber Eatsでは、日本の配達パートナー向けに「配達パートナー向けサポートプログラム」を提供しています。
大きく分けると、
- 第三者に対する対人・対物賠償責任
- 配達パートナー自身の傷害補償
があります。
事前申し込みや追加料金は必要なく、対象となる配達中の事故について利用できます。
ただし、「Uberの補償があるから自分の任意保険はいらない」という意味ではありません。
軽自動車でUber Eatsへ登録する際には、自分自身の任意保険または自動車共済も必要です。
Uber側の対人・対物補償はいつからいつまで?
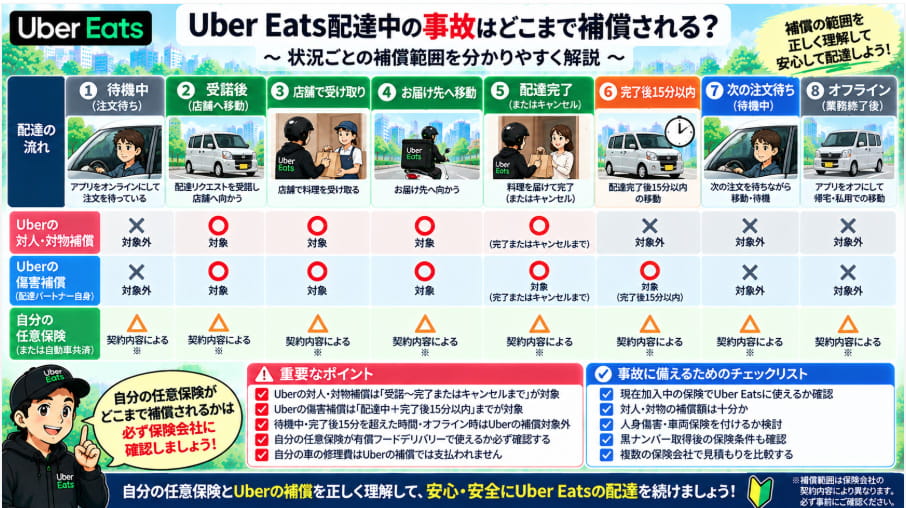
ウーバーイーツの配達パートナー向けサポートプログラムで重要なのが、補償される時間です。
対人・対物賠償責任の補償対象となる「配達中」は、
配達リクエストを受諾した時点から、配達が完了またはキャンセルされるまで
とされています。
つまり、
| 状況 | Uberの対人・対物補償 |
|---|---|
| 注文を受けて店舗へ向かう | 対象 |
| 店舗から注文者へ向かう | 対象 |
| 料理を届けている途中 | 対象 |
| 注文を受ける前の待機 | 原則この「配達中」には含まれない |
| 配達完了後に次の注文を待つ | 原則この「配達中」には含まれない |
このため、オンラインにしている時間すべてをUber側の対人・対物補償がカバーしているわけではない点は特に理解しておきたいところです。
配達パートナー本人の傷害補償は配達終了後15分まで
配達パートナー自身がケガをした場合の傷害補償については、対人・対物賠償とは補償期間が少し異なります。
Uber公式では、
配達中に加えて、配達完了またはキャンセル後15分以内
に起きた事故による配達パートナー自身の傷害も対象とされています。
2026年9月時点の主な傷害補償には、条件付きで、
- 医療見舞金:最大50万円
- 死亡見舞金:1,000万円
- 葬式費用:最大100万円
- 後遺障害見舞金:最大1,000万円
- 入院・入院後の稼働不能:最大60日、1日7,500円
- 軽自動車利用時の入院一時金:2万円
- 手術一時金
などがあります。
ただし補償内容には条件や上限があり、今後変更される可能性もあります。
実際に事故が発生した場合は、Uber Eatsの最新規定を確認してください。
Uberの補償と自分の任意保険は別に考える
ここは非常に重要です。
Uber Eatsでは配達パートナー向けサポートプログラムが用意されていますが、自賠責保険や自分で加入する任意保険の代わりになるものではありません。
Uber公式でも、本プログラムによる補償について、自賠責保険やその他の任意保険との関係や適用条件が定められています。
つまり、
「自分で必要な自動車保険へ加入したうえで、Uber側のサポートプログラムの対象範囲も理解しておく」
という考え方が大切です。
Uber側の補償だけを前提に任意保険の補償内容を決めるのではなく、配達中だけでなく待機中や移動中なども含めて、自分の保険でどこまで補償されるのかを保険会社へ確認しておきましょう。
自分の軽自動車の修理代はUber側では補償されない
事故で特に注意したいのが、自分の車の修理費です。
Uber Eatsの配達パートナー向けサポートプログラムでは、自分が配達に使っている車両の修理費は補償されません。
例えば自損事故で、
- バンパーを壊した
- ドアをへこませた
- 車を全損した
といった場合、Uber側の補償から自分の軽自動車の修理費が支払われるわけではありません。
車両損害まで備えたい場合は、任意保険の車両保険などを含めて検討する必要があります。
ただし、配達用途の車両について車両保険を付けられるか、どのような条件になるかは保険会社によって異なるため、事前確認が必要です。
自賠責と任意保険とUber補償の違い
3つを整理すると次のようになります。
| 制度 | 主な役割 |
|---|---|
| 自賠責保険 | 交通事故による相手方の人身損害に対する法律上必要な基本補償 |
| 自分の任意保険 | 対人・対物・人身傷害・車両など契約内容に応じた補償 |
| Uberのサポートプログラム | 所定の配達中事故について対人・対物賠償や配達員自身の傷害を補完 |
Uber公式も、Uberのサポートプログラムは自賠責保険に取って代わるものではないと案内しています。
任意保険についても、Uber側の補償だけを前提にせず、自分の契約でどこまで補償されるのか確認しておくことが大切です。
待機中の事故まで考えて任意保険を選ぶ
フードデリバリーでは、実際に料理を運んでいる時間だけ車を運転するわけではありません。
例えば、
- 注文が入るエリアへ移動する
- 次の注文を待ちながら場所を移動する
- 給油する
- 配達終了後に帰宅する
といった時間があります。
Uber側の対人・対物補償は、基本的に配達リクエストを受けてから配達完了・キャンセルまでが対象です。
だからこそ、Uber側の補償対象外となる可能性がある時間も含め、自分の任意保険で配達利用が補償されることが重要になります。
任意保険を選ぶときに確認したい7項目
ウーバーイーツ用の軽自動車保険を検討するときは、保険料だけでなく次の項目を確認しましょう。
- 有償のフードデリバリーで使用できるか
- 黒ナンバーの軽自動車を引き受けてもらえるか
- 配達中・待機中の事故がどこまで補償されるか
- 対人・対物の補償額
- 自分自身のケガに対する補償
- 車両保険を付けられるか
- 年間保険料はいくらになるか
特に、「フードデリバリーで使えるか」と「年間保険料」だけは契約前に必ず確認しておきたい項目です。
車を購入する前に保険の見積もりを取ろう
これからUber Eats用の軽自動車を購入する人は、車を買ってから保険を探すよりも、購入前に見積もりを確認しておく方が安全です。
おすすめの順番は、
- 候補となる軽自動車を2~3台に絞る
- Uber Eatsの有償配達に使用すると伝える
- 各車種で保険の見積もりを取る
- ガソリン代や整備費も含めて年間維持費を計算する
- 最終的に購入する車を決める
です。
軽自動車配達の収支については、Uber Eatsは軽自動車で稼げる?維持費・ガソリン代から収支を検証でも詳しく解説しています。
5ナンバーと4ナンバーでも保険条件は確認する
現在は5ナンバーの軽乗用車でも、必要な届出を行えば黒ナンバーを取得してウーバーイーツに使用できます。
一方、エブリイやハイゼットカーゴなどの4ナンバー軽貨物車を使用する方法もあります。
ただし、「5ナンバーだから保険が必ず安い」「4ナンバーだから必ず高い」とは限りません。
車種・年式・等級・契約条件・補償内容などによって変わるため、実際の見積もりで比較することが大切です。
5ナンバーと4ナンバーの違いについては、5ナンバー黒ナンバーと4ナンバーの違いも参考にしてください。
まとめ|Uber Eatsの軽自動車は自分の任意保険を基本に考える
ウーバーイーツで軽自動車を使用する場合は、自賠責保険だけでなく、任意保険または自動車共済への加入が必要です。
任意保険料は年齢・等級・車種・年間走行距離・補償内容などによって大きく変わるため、固定の「Uber Eats相場」で考えるのではなく、実際に見積もりを取るのが確実です。
Uber Eatsにも対人・対物賠償や配達パートナー自身の傷害を対象としたサポートプログラムがあります。
ただし、対人・対物の対象期間は基本的に配達リクエストを受けてから配達完了・キャンセルまでで、自分の車両の修理費もUber側では補償されません。
そのため、「自分で必要な任意保険に加入したうえで、Uberの補償範囲も理解しておく」ことが大切です。
これから車を購入する人は、候補車を決めた段階で保険会社へ「黒ナンバーでウーバーイーツの有償配達に使用する」ことを伝え、補償条件と保険料を確認してから購入しましょう。
コメント